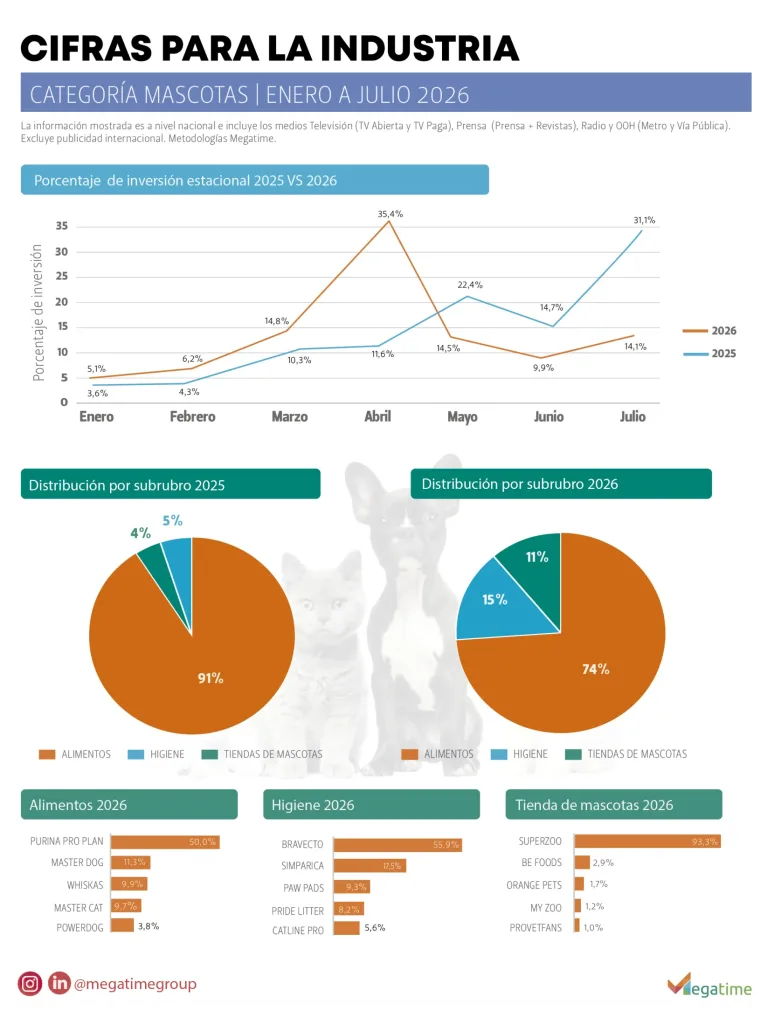

El análisis de la actividad publicitaria de la industria bancaria entre enero y septiembre de 2026, de acuerdo con la metodología de medición de Megatime, evidencia un escenario de alta competencia, donde las instituciones financieras concentran la mayor actividad comunicacional y la televisión abierta se posiciona como el principal medio para la difusión de mensajes del sector.
En términos de estacionalidad, las apariciones publicitarias muestran fluctuaciones a lo largo del período, con un aumento relevante en mayo y una recuperación de la actividad durante el tercer trimestre. Esta evolución refleja que la presión publicitaria de la industria no se distribuye de manera uniforme, sino que presenta variaciones mensuales que pueden responder a distintas prioridades comerciales y comunicacionales.
Al analizar los tipos de comunicación, las instituciones financieras lideran ampliamente con 92.952 apariciones, seguidas por los servicios bancarios, con 17.344, y los productos financieros, con 14.326. Esta distribución evidencia el protagonismo de la comunicación institucional dentro de la categoría, por sobre los mensajes asociados a productos y servicios específicos.
En el ranking de inversión por marca, Banco Itaú encabeza la distribución con un 23,46%, seguido por BCI (17,49%) y Banco Falabella (15,60%). Banco de Chile, BancoEstado y Santander también registran participaciones relevantes, configurando un escenario competitivo en el que un grupo de actores concentra una parte importante de la inversión publicitaria. Banco Ripley completa el grupo analizado, con un 6,28%.
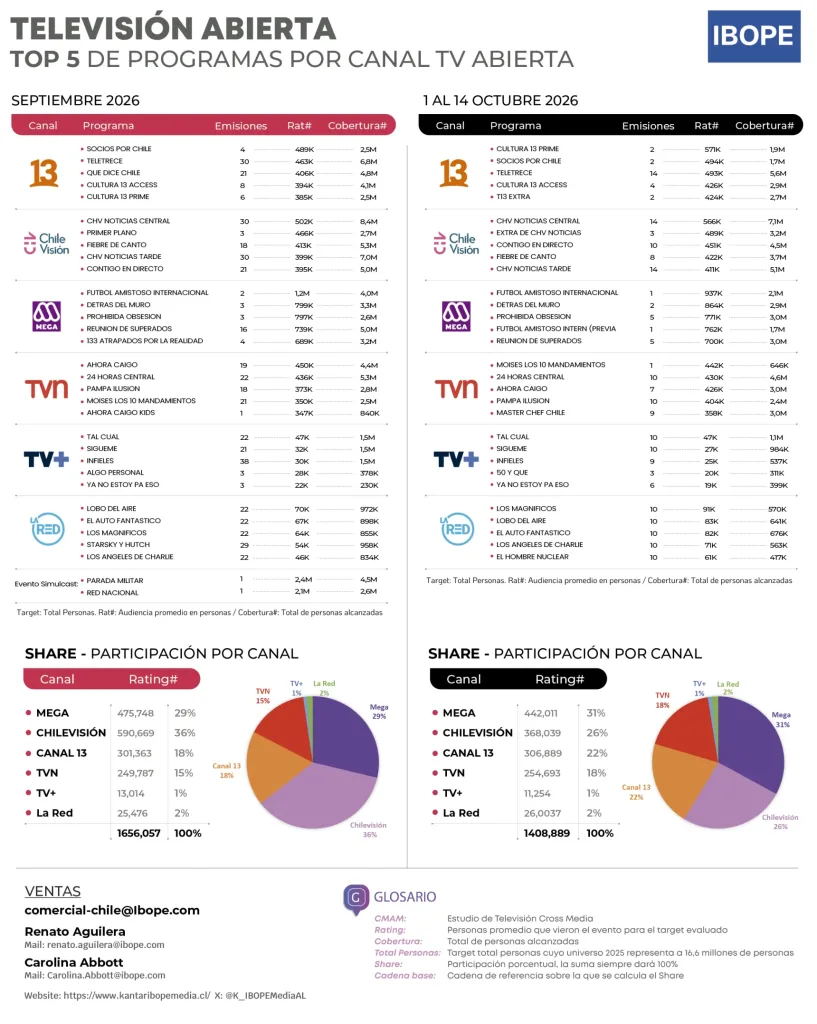
Por grupo de medios, la televisión concentra el 76,7% de la inversión, seguida por prensa, con un 9,6%; vía pública y metro (OOH), con un 8,0%; y radio, con un 5,8%. Dentro de la televisión abierta, la distribución de la inversión se concentra principalmente en C13, con un 36,9%, MEGA, con un 25,4%, CHV, con un 19,4%, y TVN, con un 17,6%, mientras que otros actores representan el 0,6%.
En conjunto, estas cifras muestran una industria donde la comunicación institucional tiene un peso predominante y la televisión constituye el eje central de la inversión publicitaria. Comprender cómo se distribuye la actividad entre marcas, tipos de comunicación y medios permite dimensionar la intensidad competitiva del sector e identificar las distintas estrategias con las que las instituciones financieras buscan mantener su visibilidad y posicionamiento en el mercado.
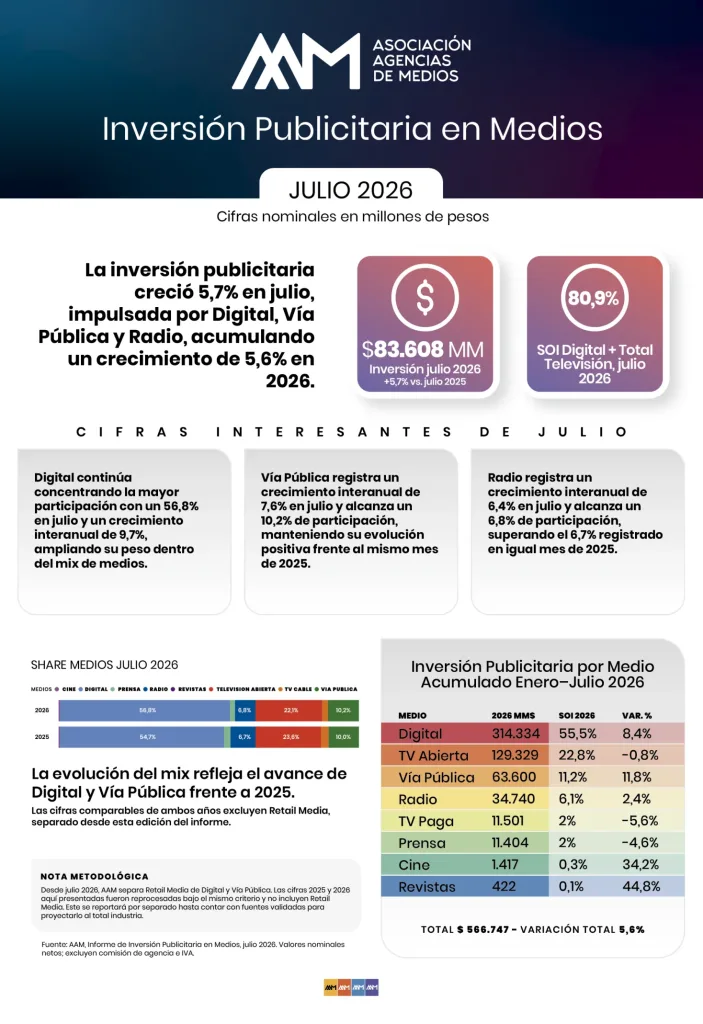
La inversión publicitaria digital informada por las agencias socias de la Asociación Chilena de Agencias de Medios (AAM) alcanzó $33.275 millones en junio de 2026, un crecimiento nominal de 9,5% frente al mismo mes de 2025. Su participación en la inversión total de estas agencias llegó a 53%, comparada con el 50,4% registrado un año antes, lo que representa un avance de 2,6 puntos porcentuales.
En el primer semestre, la inversión digital acumuló $165.468 millones, con un incremento interanual de 8,7% y una participación de 49,6% en la inversión total de las agencias asociadas. El crecimiento mensual se mantuvo durante todo el período: desde 0,8% en enero hasta 14,6% en mayo, antes de registrar el 9,5% de junio.
Respecto de las modalidades de contratación, la compra directa concentró el 87,2% de la inversión digital de junio y la programática representó el 12,8%. Dentro de la compra directa, Search lideró con el 35,2%, seguido por Social (34,6%), Display (17,1%), Video (8,9%) y Contenido (3,7%).
En la inversión programática predominó Video, con el 55,7%, seguido de Display, con 42,6%, y Audio, con 1,8%. Considerando conjuntamente ambas modalidades, Search y Social reunieron las mayores participaciones por canal en junio, con 30,7% y 30,1%, respectivamente.
El informe de AAM se basa en inversión real reportada por sus agencias socias, sin proyección al total de la industria, y presenta cifras netas, excluidos IVA y comisiones de agencia.