
El canal tradicional sigue teniendo un peso significativo en el consumo de los hogares. De acuerdo con la estimación de Almacenes Digitales, representa cerca del 40% del gasto en productos de consumo masivo en Chile, aunque esa participación varía según la categoría. Para Christian Melzer, Chief Growth Officer de Almacenes Digitales, el canal ha mantenido su relevancia después de la pandemia, pero el fenómeno más significativo está en cómo se está comportando actualmente el consumidor dentro de él.
“El canal tradicional está viviendo una transformación bastante profunda. Lo primero que vemos es que sigue siendo un canal muy relevante para el consumidor chileno. Incluso, después de la pandemia, su peso en el consumo de productos de consumo masivo se ha mantenido muy importante y hoy estimamos que representa cerca del 40% del gasto en este tipo de productos, dependiendo de la categoría. Pero lo más interesante no es solamente cuánto compra el consumidor, sino cómo está comprando”.
La información muestra un consumidor que mantiene relativamente estable su presupuesto, pero ajusta el volumen: compra menos unidades, busca precios, cambia de marca o formato, realiza más compras pequeñas y actúa de manera omnicanal. Una compra típica se sitúa en torno a 2,4 SKU y cerca del 92% corresponde a compras rápidas, asociadas a necesidades concretas, reposición inmediata o impulso.
“Por eso creo que el gran cambio es que el canal tradicional dejó de ser solamente un lugar donde el consumidor compra por cercanía; hoy es un canal donde permanentemente está tomando decisiones de valor según su misión de compra”.
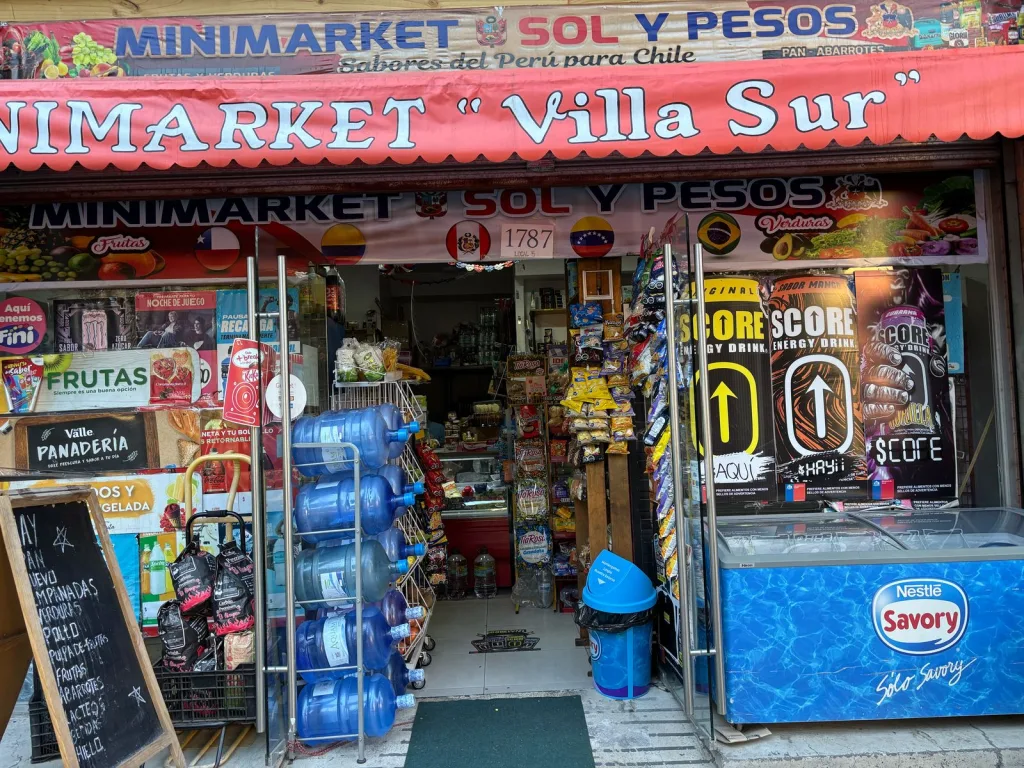
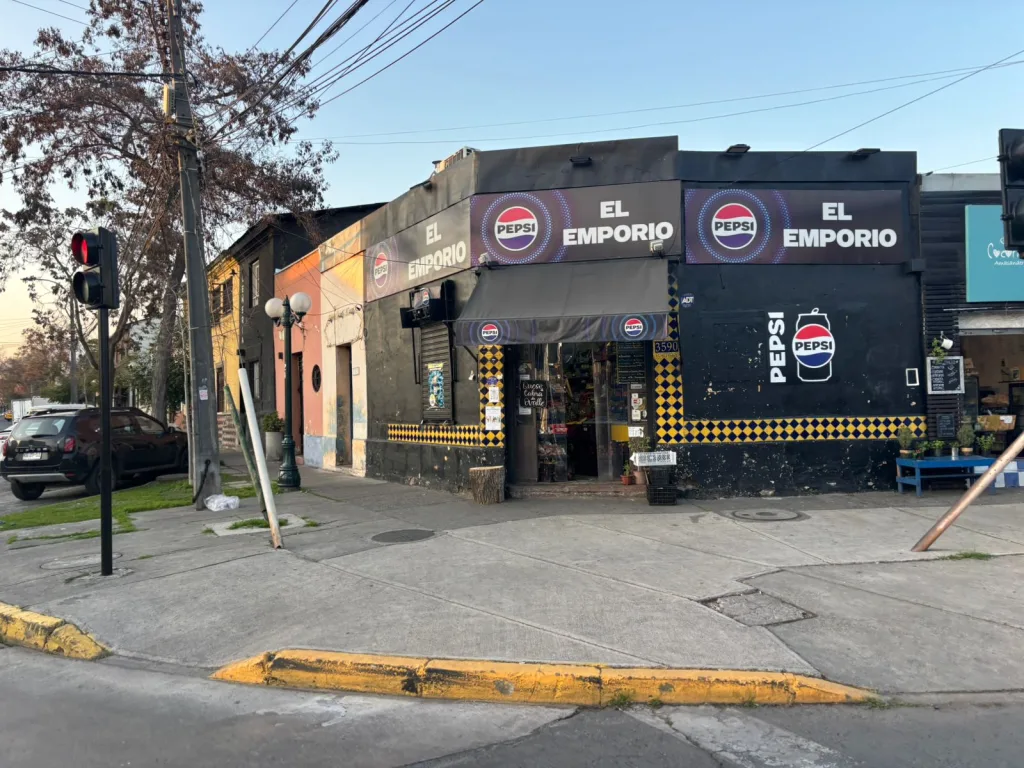
Uno de los cambios que Almacenes Digitales identifica con mayor claridad es la relación entre el presupuesto disponible, el nivel de precios y el volumen comprado. Melzer describe una situación en la que el consumidor no necesariamente está reduciendo de manera significativa su gasto, pero sí está obteniendo menos productos por ese mismo dinero.
“Hay una paradoja interesante: el consumidor no necesariamente está gastando mucho menos, pero sí está comprando menos por ese mismo dinero. Nuestros datos muestran justamente esa dinámica: frente a un escenario de precios más altos, el consumidor ha mantenido bastante estable su presupuesto, pero ha reducido volumen. En términos agregados, hemos observado aumento del orden de 20% de aumento en precios desde enero 2024 versus una reducción de aproximadamente 6% a 7% en volumen en el mismo periodo”.
Esta dinámica tiene consecuencias sobre la composición de la canasta, que se vuelve más pequeña, más racional y más enfocada en productos que resuelven una necesidad inmediata. Para las marcas, explica Melzer, esto también cambia el significado de competir dentro del canal. La distribución sigue siendo relevante, pero ya no basta por sí sola: el producto tiene que conseguir un lugar dentro de un presupuesto que se encuentra cada vez más acotado.
“Para las marcas esto es tremendamente relevante porque competir ya no significa solamente tener distribución. Hay que lograr que el consumidor considere que ese producto merece ocupar parte de un presupuesto cada vez más acotado. Y eso obliga a pensar mucho más en arquitectura de precios, formatos, tamaños, promociones y, especialmente, en el rol que cumple cada SKU dentro de la canasta”.
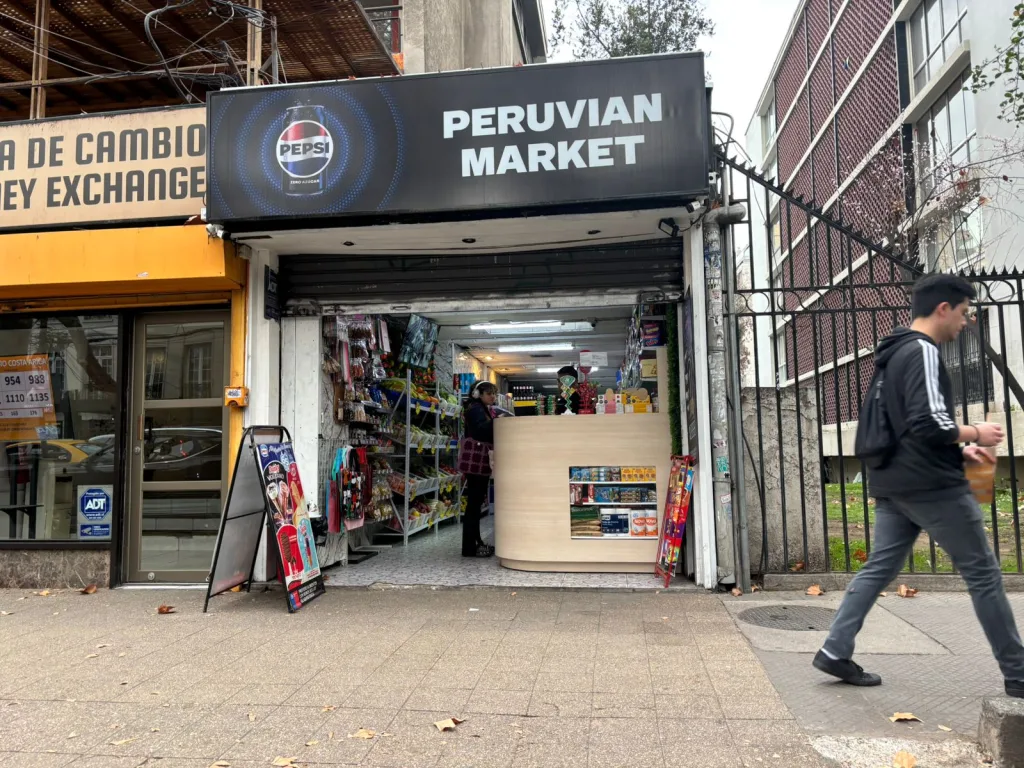
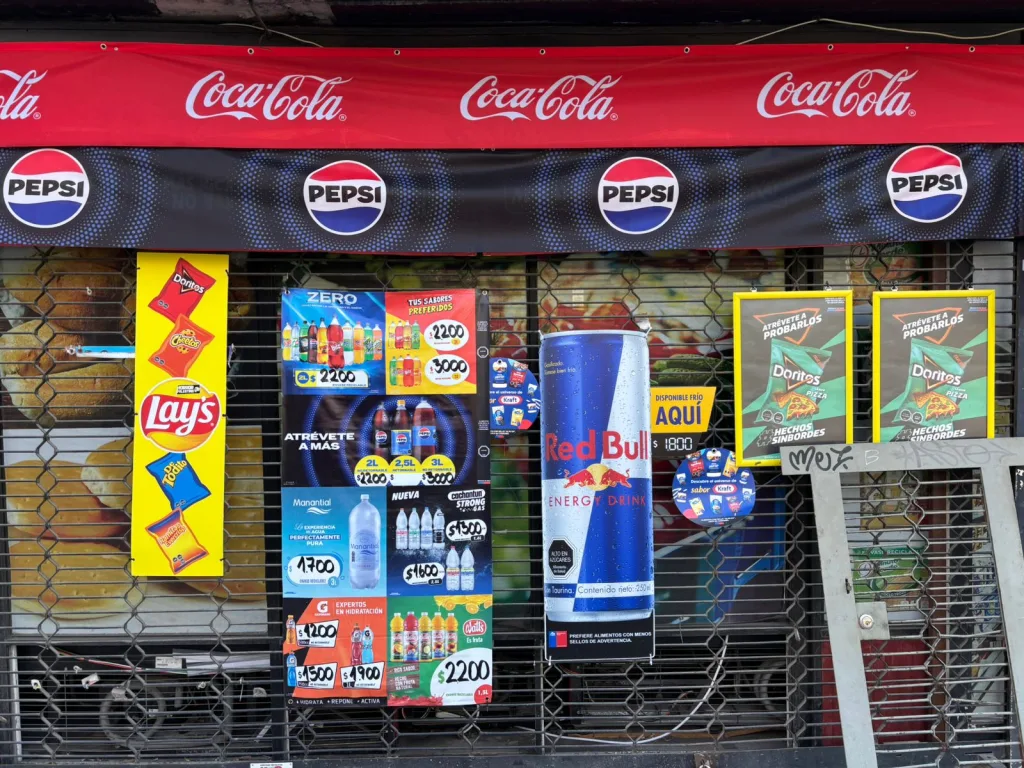
Más que identificar una categoría o formato ganador de manera transversal, los datos muestran una fragmentación asociada a las ocasiones de consumo y a la capacidad de desembolso. Melzer explica que el consumidor busca formatos que le permitan controlar cuánto gasta en cada ocasión, algo que puede favorecer presentaciones pequeñas o con menor desembolso inicial. Eso, sin embargo, no implica que la decisión se reduzca necesariamente a escoger siempre el producto más barato.
Almacenes Digitales también ha observado el ingreso de marcas importadas de menor precio. En una consulta a más de 1.000 tiendas sobre qué escogería la mayoría de sus clientes si una marca tradicional tuviera una diferencia de 20% respecto de una importada, dos tercios lo pensarían y solo un tercio se mantendría con la tradicional.
“De hecho, hay una distinción importante entre precio absoluto y precio de entrada. Para muchas categorías, el consumidor necesita poder acceder al producto con un desembolso pequeño, aunque el precio por unidad de medida sea mayor. Incluso vemos consumo de ‘darme un gusto y me lo merezco’, pagando más por probar productos premium”.
Desde esta perspectiva, el portafolio debe analizarse según la función que desempeña cada formato dentro del canal. Un mismo conjunto de productos puede responder a objetivos diferentes: entrada de precio, consumo individual, reposición, ocasión familiar o conveniencia. Por eso, plantea Melzer, las compañías deben pasar de pensar solamente en el producto que venden a preguntarse qué misión cumple cada formato dentro del canal.
La sensibilidad al precio es otra de las variables que Almacenes Digitales busca entender con mayor granularidad. De acuerdo con Melzer, uno de los errores es asumir que existe una elasticidad única para todo el canal. Los datos que manejan muestran diferencias relevantes no solo entre canales, sino también entre categorías y, además, entre fabricantes y marcas.
“La sensibilidad al precio existe, pero no es igual para todas las categorías. Y probablemente ese es uno de los errores más comunes: asumir que existe una única elasticidad para todo el canal. Nosotros encontramos diferencias muy importantes entre categorías y canales. Por ejemplo, la elasticidad que hemos estimado para el canal tradicional es cercana a -0,37, mientras que en supermercados puede ser significativamente mayor en torno al -2.4. Y a nivel de categorías, vemos elasticidades altas como en helados -2,87 hasta una que casi no se ve afectada como cereales para el desayuno con -0,18”.
Esto lleva a que una marca deba analizar su precio en relación con las alternativas reales que enfrenta el consumidor en un determinado punto de venta, la categoría en la que compite y el espacio que eventualmente existe para mover precios. Melzer agrega que las elasticidades también cambian por fabricante y marca, porque cada uno tiene una sensibilidad particular al precio.
Para identificar una pérdida de competitividad, la propuesta es cruzar varias señales: el precio relativo frente a la competencia, la evolución del sell-out, una eventual pérdida de distribución, los cambios de mix, la velocidad de rotación y el comportamiento del consumidor. De esta forma, el efecto de un aumento de precio no se interpreta de manera aislada.
“Si el precio aumenta y el producto mantiene su rotación, probablemente existe espacio. Pero si el precio aumenta, pierde participación, cae la velocidad de venta y además aparecen sustitutos con una mejor relación precio/valor, ahí hay una señal mucho más clara. El precio por sí solo no explica el problema; lo explica cuando lo conectamos con comportamiento”.
Al combinar precio, distribución, surtido y sell-out, Almacenes Digitales busca determinar el rol que cumple cada nivel de precio dentro del portafolio. Para Melzer, una arquitectura adecuada debería permitir responder cuál es el precio de entrada, qué formato facilita el acceso a la marca, dónde se está generando trade-up, qué distancia existe respecto de la competencia y cuáles son los formatos que pueden estar canibalizándose entre sí.
Melzer menciona un caso en bebidas energéticas en que una marca de bajo precio podía canibalizar las ventas de una de mayor valor, y otro en salsas de tomate en que el diferencial entre una marca de valor y una de precio podía incrementar el desempeño. Con estos datos, las compañías pueden definir price points, distribución por formato, oportunidades de premiumización o downtrading, espacios por rangos de precio y SKU con baja rotación o productividad.
“Es decir, ya no se trata de saber cuánto cuesta un producto, sino de entender qué precio maximiza su productividad en ese canal”.
La rotación del surtido constituye otro de los fenómenos que aparecen en los datos. En la base de Almacenes Digitales, aproximadamente el 69% del surtido corresponde a productos de continuidad, mientras cerca de 16% corresponde a discontinuaciones y 13% a innovaciones. Para Melzer, esto refleja una renovación permanente, pero también obliga a distinguir entre conseguir una entrada inicial al canal y lograr que un producto permanezca en él.
“Esta es una de las cosas más interesantes que estamos observando. En nuestra base vemos una dinámica importante de entrada y salida de productos. Aproximadamente 69% del surtido corresponde a productos de continuidad, mientras que cerca de 16% corresponde a discontinuaciones y 13% a innovaciones, lo que muestra que el surtido está permanentemente renovándose. Pero entrar al canal no significa necesariamente tener éxito”.
Una innovación puede obtener distribución inicial gracias a la fuerza comercial de una marca, pero luego necesita demostrar rotación, productividad y capacidad de mantenerse. Por eso, Almacenes Digitales diferencia entre “estar” y “funcionar”. Un producto puede alcanzar buena distribución y vender poco, mientras otro puede tener una presencia más limitada, pero mostrar una velocidad de venta muy superior. Esa diferencia, afirma Melzer, es fundamental para evaluar qué innovación tiene realmente potencial.
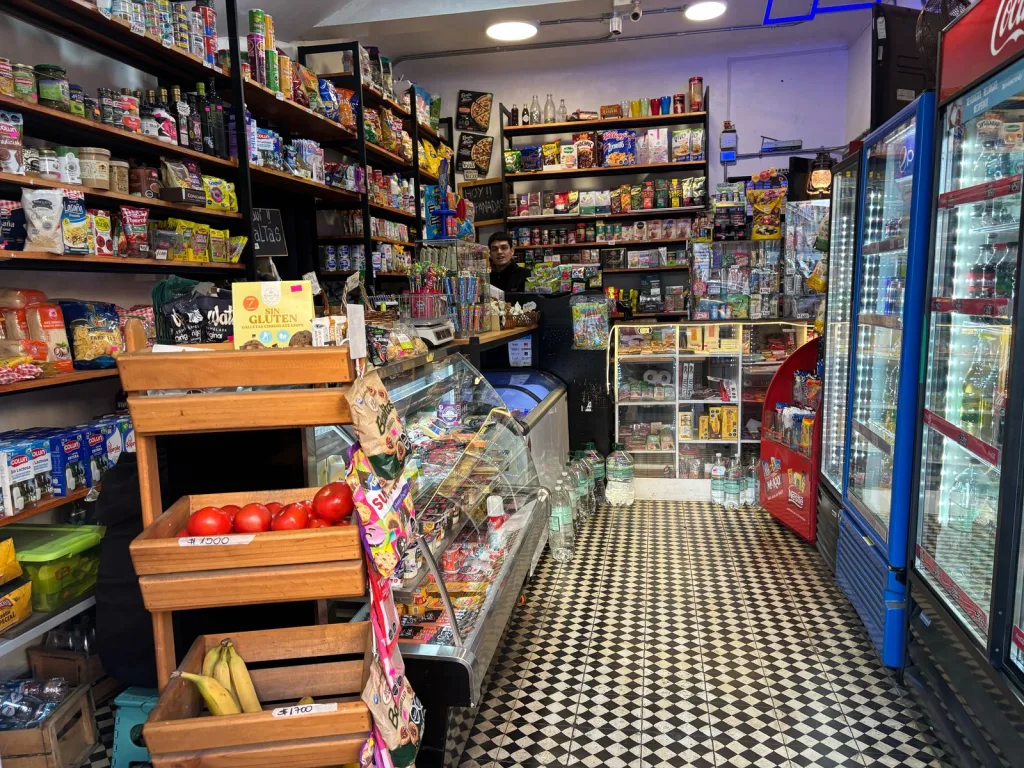
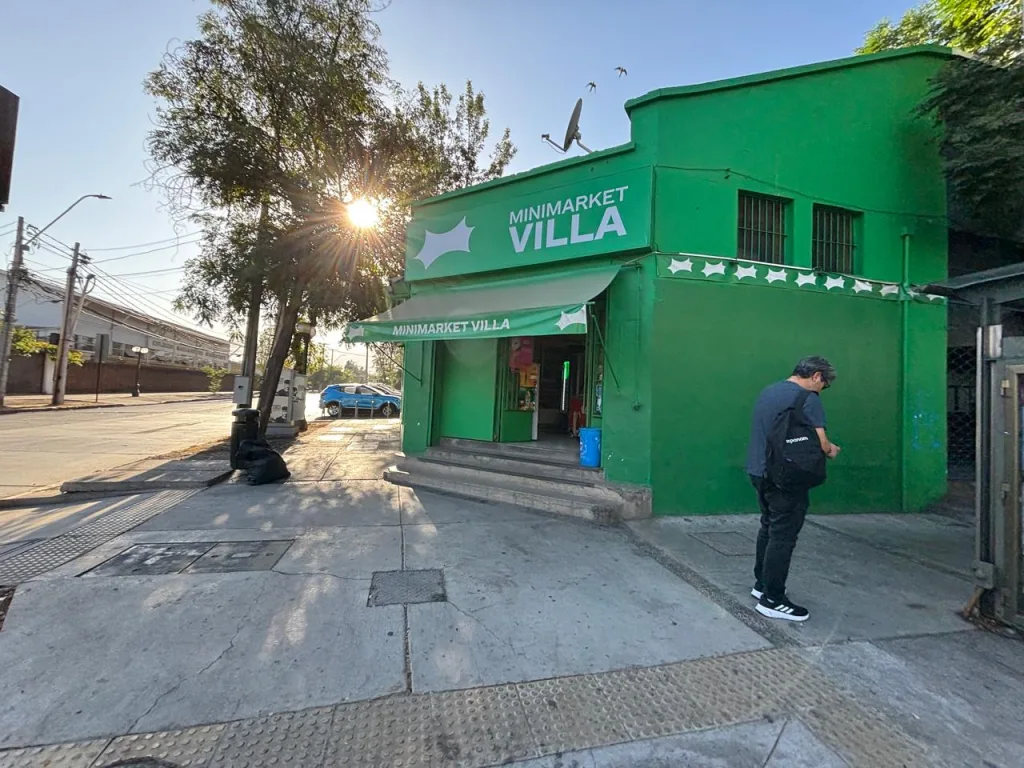
La información semanal, tres aperturas geográficas en la Región Metropolitana y seis a nivel país -incluyendo la Patagonia- permiten descomponer el resultado de un lanzamiento con granularidad a nivel de SKU. Así, es posible preguntar si el problema está en la distribución, la rotación, el precio, el formato o la ejecución.
En lugar de observar solamente que un lanzamiento “no funcionó”, los datos permiten preguntarse si no vende porque no tiene distribución o si, aun teniéndola, carece de rotación; si existe demanda, pero el producto está caro; si el precio es competitivo, pero el formato no resulta adecuado; o si funciona correctamente cuando está bien ejecutado y falla cuando no lo está.
“Cuando cruzamos distribución, precio, surtido, sell-out y características del punto de venta podemos construir una especie de árbol de diagnóstico del lanzamiento. Eso permite pasar de una conclusión bastante genérica -‘el producto no funciona’- a una mucho más accionable: ‘el producto tiene potencial, pero necesita mayor distribución’. O: ‘tiene distribución, pero el precio está fuera del rango competitivo’. O incluso: ‘el producto funciona en determinados tipos de almacenes y no en otros’”.
Esta última diferencia se relaciona, según Melzer, con la misión de compra del shopper y con el rol que cumple el almacén. Esa información puede cambiar la estrategia para cada tienda y el surtido que resulta adecuado para ella.
El hecho de que las compras en el almacén involucren pocos productos hace que cada SKU tenga un peso relevante dentro de la canasta. En este contexto, la compra cruzada permite analizar no solamente qué productos se venden más, sino también qué categorías aparecen juntas, cuáles funcionan como ancla de una compra y cuáles pueden generar compras adicionales.
“Cuando entendemos que una compra en el almacén normalmente tiene pocos productos, cada SKU que entra en esa canasta tiene que justificar su presencia y cumple un rol muy relevante. Por eso la compra cruzada nos permite entender asociaciones que pueden ser mucho más interesantes que simplemente mirar qué productos venden más. Podemos identificar qué categorías aparecen juntas, qué productos funcionan como ‘ancla’ de una compra y cuáles tienen potencial para generar compras adicionales”.
Melzer entrega un ejemplo detectado en la información de Almacenes Digitales: si una tienda tiene bebidas energéticas, se genera un uplift de ventas de gomas de mascar de tres veces en comparación con una tienda que no tiene bebidas energéticas. Este tipo de asociaciones abre la posibilidad de desarrollar formatos y packs pensados para ocasiones de consumo determinadas.
Las promociones, sin embargo, tienen particularidades dentro de este canal. Melzer señala que muchas veces el comerciante no traspasa la promoción al consumidor final, porque puede ver en ella una oportunidad para maximizar su margen. Esto cambia cuando se trata de un formato promocional incorporado al producto, como una “jirafa” o un 20% adicional, casos en los que se debe observar cuál de las alternativas consigue un mejor desempeño.
Para Melzer, uno de los principales cambios que permite una mayor disponibilidad de datos es dejar de observar únicamente si una marca está presente o no en el canal. La combinación de distribución, surtido, precio, sell-out y características del punto de venta permite analizar si esa presencia está generando resultados y bajo qué condiciones lo hace.
“Durante mucho tiempo la industria estuvo muy enfocada en saber si una marca estaba o no estaba en el canal. Pero estar presente no significa necesariamente estar funcionando. Hoy podemos comenzar a responder preguntas mucho más sofisticadas: ¿dónde estoy distribuido?, ¿qué surtido tengo?, ¿a qué precio?, ¿cuánto vendo?, ¿con qué velocidad?, ¿contra quién compito?, ¿en qué tipo de almacén funciona mejor mi producto?”.
A estas variables se suma la ejecución bajo el concepto de “tienda perfecta”. La visualización digital permite observar no solo la presencia, sino también el posicionamiento, la altura, la primera posición, los elementos de activación promocional y la exhibición del fleje de precio.
“Y todo esto con mirar variables de la tienda bajo el concepto de tienda perfecta, ya que logramos obtener digitalmente una visualización de cómo se ejecuta la estrategia en cada tienda que participa dentro de la muestra, es decir, ya no solo si está presente, sino que cumple con el correcto posicionamiento, a la altura del consumidor, en primera posición, con los elementos de activación promocional o si incluso está mostrando el fleje de precio”.
La compañía denomina a esta capacidad el “Street View de las tiendas”, porque permite conocer lo que está ocurriendo en cada establecimiento sin tener que realizar una visita presencial para obtener esa información.
El cruce de variables puede revelar marcas con alta rotación pero subdistribuidas, SKU con distribución y baja productividad, precios que funcionan en algunos formatos de almacén pero no en otros, o innovaciones con demanda pero sin suficiente apoyo de ejecución y merchandising.
“Pasamos de un mapa de distribución a un mapa de oportunidades. Acá hemos visto un cambio de la conversación entre marketing, trade y ventas”.
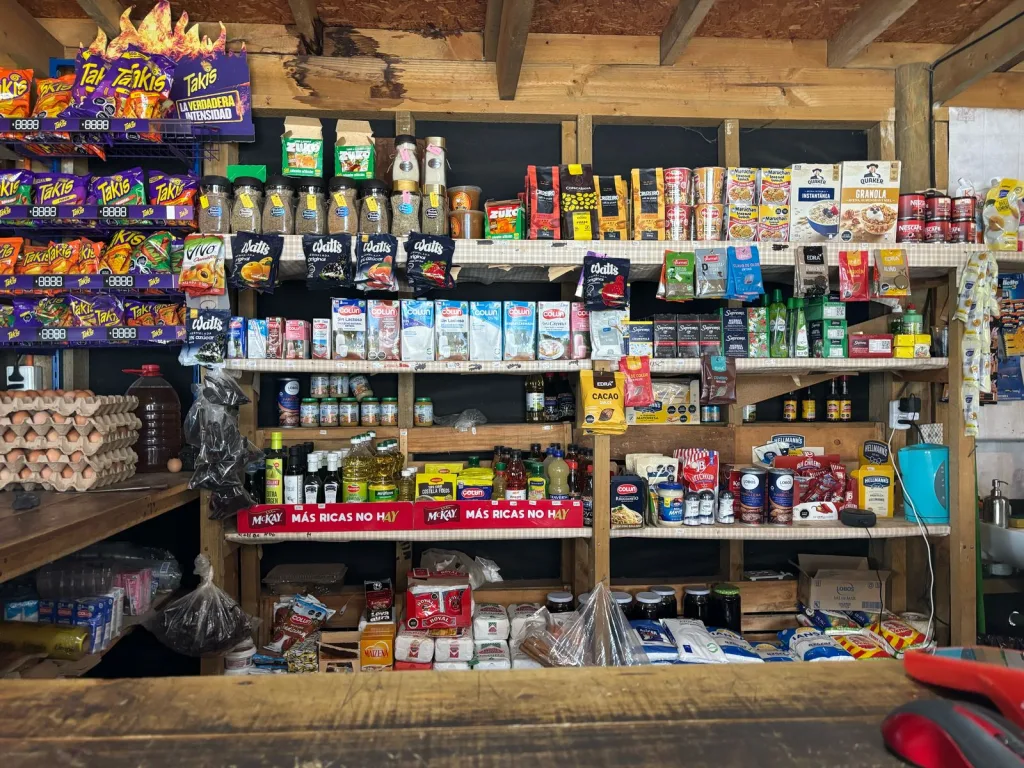
Hacia adelante, Melzer plantea que las marcas deberán dejar de considerar el canal tradicional como un espacio homogéneo. Existen cientos de miles de puntos de venta, con diferencias importantes en ubicación, tamaño, surtido, consumidor, capacidad de compra y comportamiento. Por eso, una estrategia basada en una misma cobertura, un mismo surtido y un mismo precio para todos los locales tiene cada vez menos sentido.
Melzer menciona el caso de un cliente que trabaja con hasta 34 clusterizaciones basadas en misiones de compra. Incluso dentro de una misma cuadra pueden coexistir dos tipos de local que cumplen misiones diferentes y que, por lo tanto, requieren estrategias distintas de surtido y merchandising.
Desde esa lógica, marketing debería profundizar en las ocasiones de consumo y los segmentos de consumidores para identificar momentos de consumo y espacios disponibles. Trade marketing, en tanto, debería avanzar desde una medición centrada solamente en distribución y material de punto de venta hacia una evaluación de productividad y ejecución bajo el concepto de “foto de éxito” o “tienda perfecta”. Ventas, por su parte, debería contar con herramientas que permitan priorizar dónde existe realmente una oportunidad geográfica, en lugar de intentar ejecutar de la misma manera en todos los almacenes del país.
“El gran desafío es pasar de una estrategia basada en promedios a una estrategia basada en microoportunidades. Y creo que la tecnología y la inteligencia artificial van a acelerar muchísimo este proceso. No necesariamente para reemplazar la experiencia de los equipos, sino para permitirles tomar mejores decisiones, mucho más rápido y con mucha más granularidad”.