
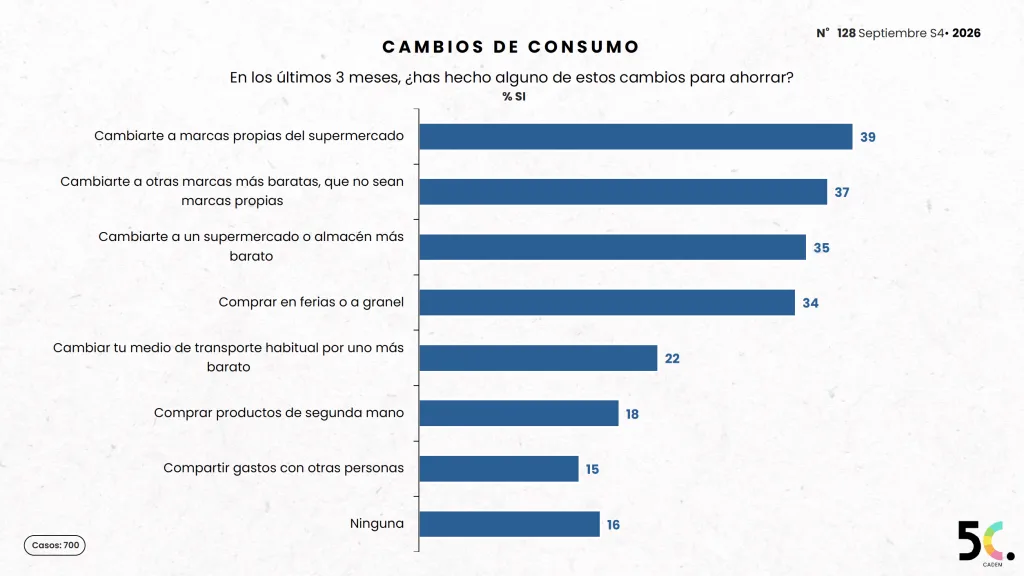
El 39% de los encuestados declara haberse cambiado a marcas propias de supermercado para ahorrar durante los últimos tres meses, según el estudio 5C N.º 128 de Cadem. Además, un 37% señala que optó por otras marcas más baratas, distintas de las marcas propias.
Los resultados describen conductas declaradas: no equivalen a participación de mercado ni permiten calcular cuánto vendió o perdió cada marca. Sí plantean una pregunta comercial relevante: ¿qué beneficio concreto justifica que una persona siga eligiendo un producto cuando encuentra alternativas de menor precio?
Para las marcas de fabricante, conviene revisar si atributos como rendimiento, duración o calidad están suficientemente explicados en el envase, la publicidad y el punto de venta.
El ajuste también alcanza a los canales: un 35% declara haberse cambiado a un supermercado o almacén más barato y un 34% haber comprado en ferias o a granel para ahorrar. Estas respuestas pueden coexistir; no corresponde sumarlas como grupos independientes.
La implicancia es que una marca puede enfrentar cambios tanto en la elección del producto como en el establecimiento donde se busca. Por ello, resulta pertinente analizar distribución, disponibilidad y precios por canal, junto con los resultados de las campañas.
Para los comercios, la oportunidad consiste en hacer comprensible el ahorro de una compra completa, con comparaciones claras y condiciones promocionales fáciles de entender.
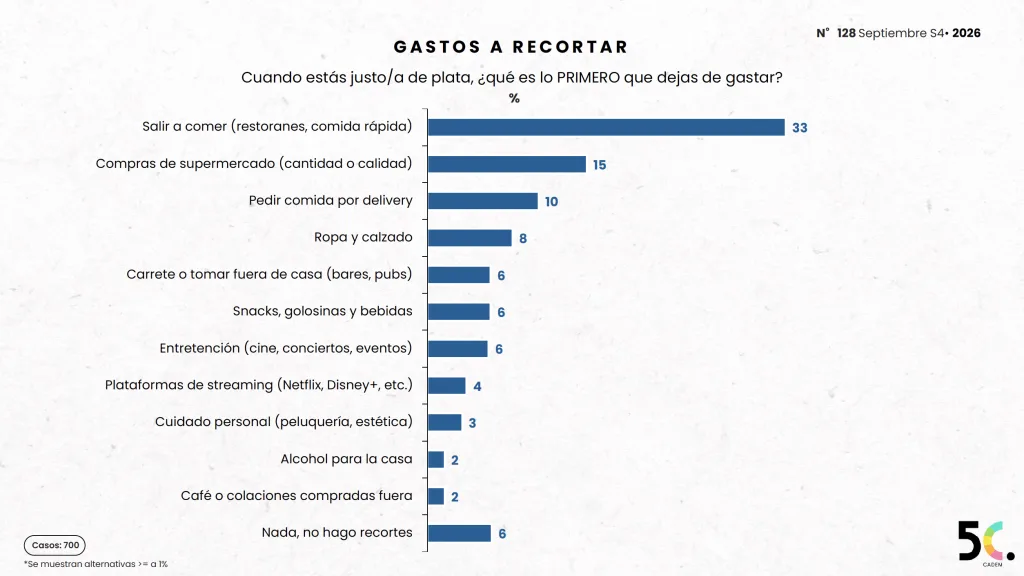
Cuando el presupuesto está ajustado, el 33% identifica las salidas a comer —restaurantes y comida rápida— como el primer gasto que elimina. Le siguen las compras de supermercado, en cantidad o calidad, con 15%, y los pedidos por delivery, con 10%.
La pregunta mide qué se sacrifica primero, no una caída efectiva de ventas. Aun así, ayuda a identificar categorías expuestas a la revisión del gasto.
Para gastronomía y delivery, una línea de trabajo es probar propuestas con un desembolso total previsible: menús de precio cerrado, alternativas para compartir o beneficios de recurrencia. Su efectividad debería evaluarse mediante recompra y margen, además de la respuesta inicial a la promoción.
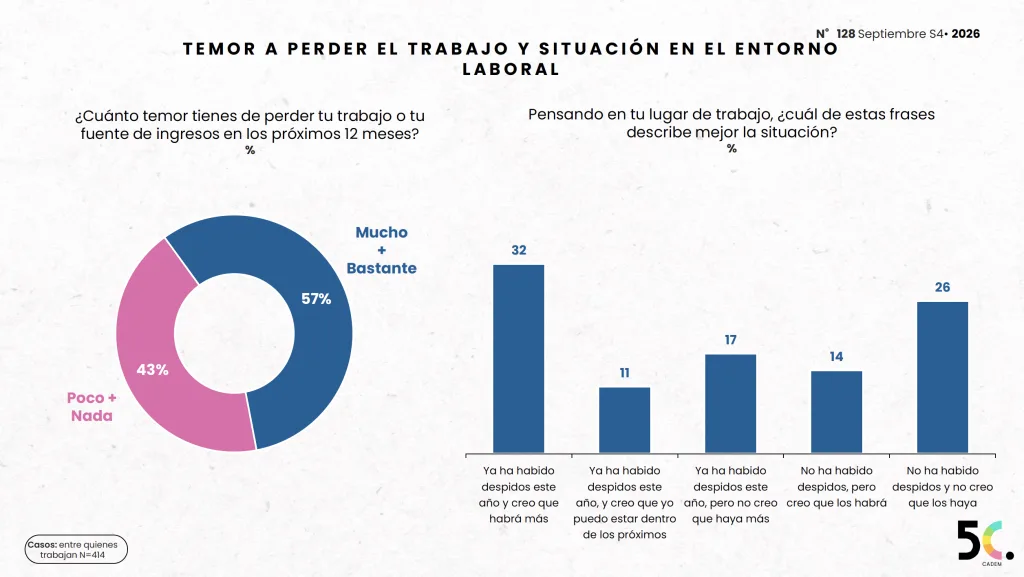
Entre quienes trabajan, el 57% expresa mucho o bastante temor a perder su empleo o fuente de ingresos en los próximos doce meses. Esta pregunta tiene una base de 414 personas. En la muestra completa, el 60% cree que el desempleo aumentará.
Se trata de percepciones, no de una proyección oficial del mercado laboral. El informe tampoco demuestra que ese temor cause los cambios de consumo.
La precisión importa: aunque el resumen web de Cadem habla de “mucho miedo”, el gráfico reúne dos niveles de temor. Del mismo modo, el 34% mencionado anteriormente corresponde a “ferias o a granel”, no exclusivamente a ferias libres.
Como contexto internacional, NielsenIQ informó en 2025 que el 53% de los participantes de su encuesta global estaba comprando más productos de marcas propias. Esa medición no es directamente comparable con Cadem: cambian la pregunta, el período y la cobertura geográfica. NIQ Global Outlook 2025
Para las marcas en Chile, la recomendación es identificar dónde se está debilitando la preferencia y probar respuestas por categoría: formatos de menor desembolso, mensajes sobre rendimiento y promociones cuyo beneficio sea verificable. Medir retención, recompra y rentabilidad permitirá distinguir una solución sostenible de un incentivo pasajero.
Fuentes editoriales