
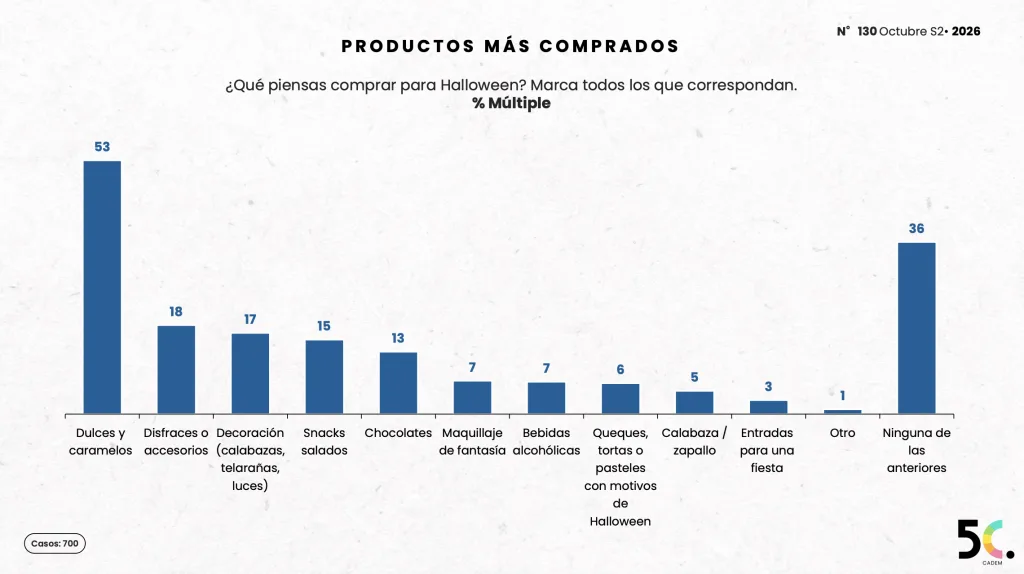
Halloween abre una nueva ocasión de encuentro y consumo en Chile. Según el estudio 5C N.º 130 de Cadem, el 41% de los encuestados piensa celebrar o participar de esta fecha y el 53% planea comprar dulces o caramelos. La intención de compra también incluye disfraces, decoración y alimentos, configurando distintas oportunidades para las categorías vinculadas con la celebración.
Los resultados forman parte de una investigación realizada el 13 de octubre de 2026 mediante 700 encuestas autoadministradas al panel Cadem Online. El estudio consideró personas de 18 años o más, de todos los niveles socioeconómicos y regiones del país, con cuotas y ponderación sociodemográfica.
Además de Halloween, el informe permite observar cómo conviven las ocasiones de consumo con la evaluación económica familiar, las preferencias cotidianas y la relación de las personas con las marcas.
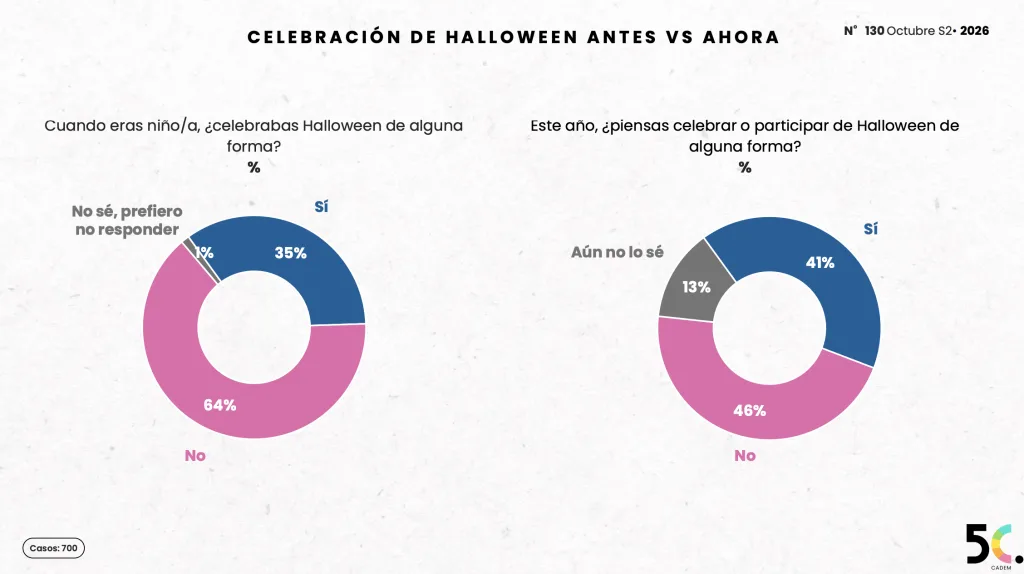
Mientras el 41% prevé participar en Halloween, el 46% no lo hará y el 13% aún no lo decide. Al recordar su infancia, el 35% señala que celebraba esta fecha, frente a un 64% que no lo hacía. La comparación refleja experiencias pasadas e intenciones actuales, por lo que no constituye una medición histórica de participación.
Las compras previstas muestran una presencia de distintas categorías: después de los dulces y caramelos, aparecen disfraces o accesorios con 18%, decoración con 17%, snacks salados con 15% y chocolates con 13%. Maquillaje de fantasía y bebidas alcohólicas alcanzan 7% cada uno; pastelería temática, 6%; calabazas, 5%; y entradas para fiestas, 3%. Un 36% no selecciona ninguno de los productos consultados. Al tratarse de respuestas múltiples, los porcentajes no deben sumarse como partes de una misma canasta.
Entre las 76 personas que salen a pedir dulces, las gomitas reúnen 54% de las preferencias, los masticables 48% y los chocolates 35%. Estos resultados corresponden a esa submuestra y no al total de encuestados.
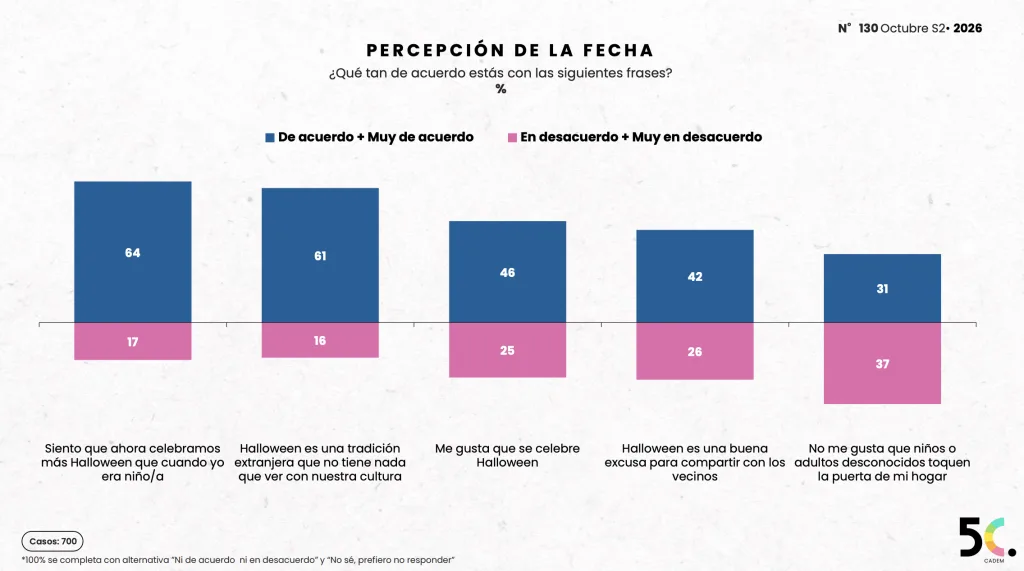
La dimensión social también está presente: el 42% considera Halloween una ocasión para compartir con los vecinos y al 46% le gusta que se celebre. A su vez, el 64% percibe que hoy tiene mayor presencia que durante su infancia, aunque el 61% lo considera una tradición extranjera ajena a la cultura local. Son percepciones que pueden coexistir y que invitan a considerar distintas motivaciones al diseñar una comunicación para la fecha.
Las ocasiones comerciales se desarrollan en un contexto emocional diverso. El cansancio encabeza los sentimientos de la semana con 31%, seguido del optimismo con 19%, el temor con 11% y la tristeza con 8%. En el registro de octubre que agrupa las dos primeras semanas, los sentimientos negativos alcanzan 63% y los positivos, 35%.
El hogar ocupa un lugar en las preferencias cotidianas. Acostarse es el momento favorito para el 19%, llegar a casa para el 18% y ver televisión, una serie o descansar para el 11%. Terminar de trabajar o estudiar y disponer de tiempo propio cuando los demás duermen obtienen 8% cada uno.
Estos datos aportan contextos para investigar ocasiones de uso y consumo, sin establecer por sí mismos una relación con la compra. La medición también registra que el 31% se declara muy o bastante feliz y el 38% muy o bastante estresado.
En contingencia, el alud en San Carlos de Apoquindo concentra 64% de las menciones como tema de la semana, seguido del CyberMonday con 11% y el perro Morocho en el río Mapocho con 9%. La marcha estudiantil en Francia y el dato de IPC obtienen 5% cada uno.
Ante el planteamiento sobre una primavera con más lluvias, el 17% expresa hastío, el 16% alivio por sus efectos en la sequía y el 13% preocupación por su vivienda. Otro 13% manifiesta ganas de quedarse en casa. Para las marcas, estas diferencias permiten explorar cómo un mismo contexto estacional se vincula con experiencias distintas.
El indicador agregado de evaluación económica personal llega a 35% de notas entre 5 y 7, frente a 34% en septiembre. Sin embargo, sus componentes muestran situaciones diferentes.
El 43% evalúa en ese rango su capacidad para pagar deudas o créditos; el 40%, su situación económica y familiar; el 31%, sus posibilidades de comprar bienes y servicios; y el 24%, su capacidad de ahorro o inversión.
Respecto de septiembre, la posibilidad de compra pasa de 29% a 31%, mientras la evaluación económica familiar retrocede de 42% a 40%. La capacidad para pagar deudas disminuye de 45% a 43% y el ahorro, de 25% a 24%. El informe no presenta pruebas de significancia para estas variaciones, por lo que deben interpretarse como diferencias descriptivas.
Para la planificación comercial, el desglose permite separar preguntas sobre desembolso, financiamiento y ahorro. Una evaluación favorable de la capacidad para cumplir compromisos financieros no equivale necesariamente a una mayor disponibilidad para nuevas compras.
Lider encabeza la relevancia espontánea con 15%, seguido de Colun con 12%, Samsung y Soprole con 8% cada una, y Coca-Cola con 7%. En la pregunta sobre publicidad que gustó durante la semana, Lider obtiene 7%, WOM 6%, y Entel, Coca-Cola y Falabella 5% cada una.
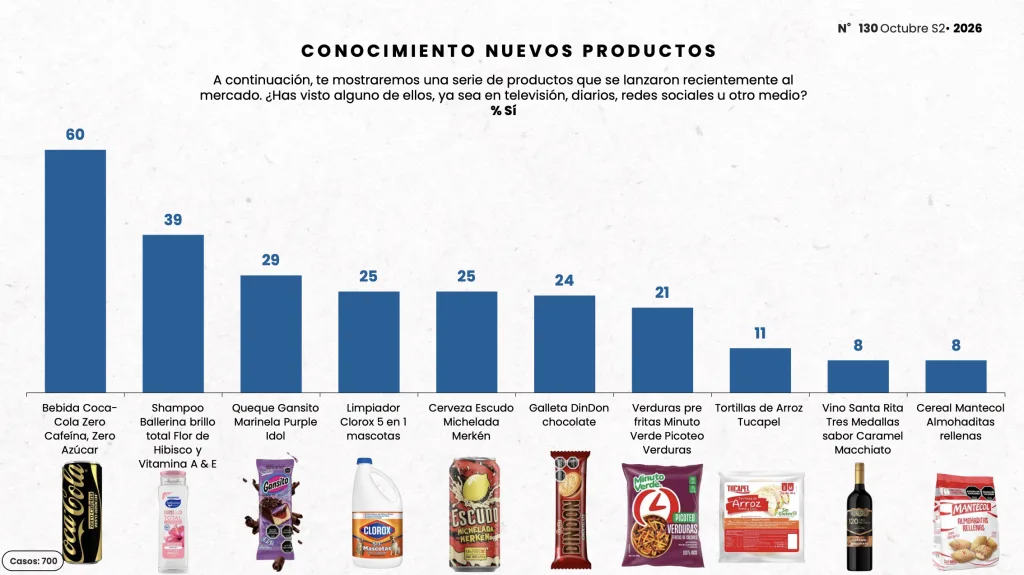
Entre los diez lanzamientos evaluados, Coca-Cola Zero Cafeína, Zero Azúcar alcanza el mayor conocimiento con 60%. Le siguen el shampoo Ballerina Flor de Hibisco con 39% y Gansito Marinela Purple Idol con 29%. Clorox mascotas y Escudo Michelada Merkén registran 25%; DinDon, 24%; Minuto Verde, 21%; tortillas de arroz Tucapel, 11%; y Santa Rita Caramel Macchiato y Mantecol, 8% cada uno.
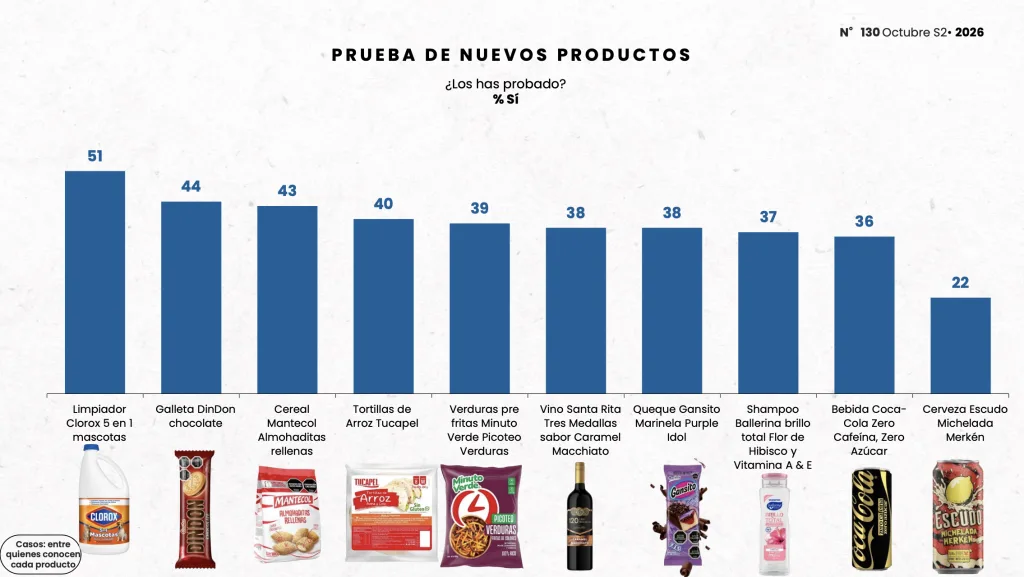
La prueba presenta otro orden. Entre quienes conocen cada lanzamiento, Clorox registra 51%, DinDon 44%, Mantecol 43%, Tucapel 40%, Minuto Verde 39%, Santa Rita y Gansito 38% cada uno, Ballerina 37%, Coca-Cola 36% y Escudo 22%.
La distinción es relevante para evaluar lanzamientos: el conocimiento se calcula sobre la muestra total, mientras la prueba utiliza bases de conocedores de cada producto, cuyos tamaños no se detallan. Por ello, los resultados no equivalen a penetración de mercado ni permiten establecer qué lanzamiento vende más.
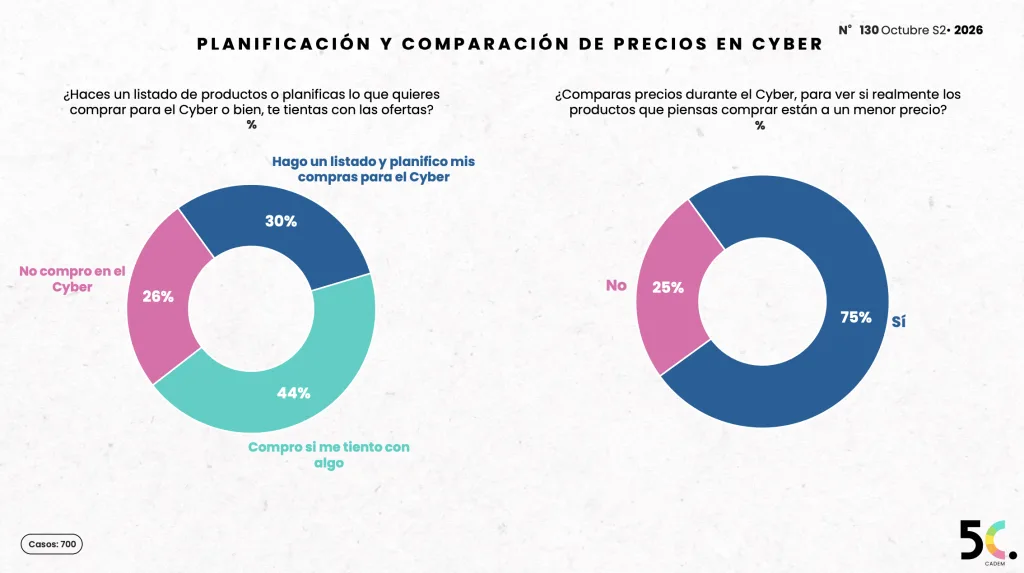
El Cyber registra un conocimiento de 96% y una exposición publicitaria declarada de 87%. Además, el 75% señala que compara precios durante el evento, el 30% prepara una lista o planifica sus compras y el 44% compra si alguna oferta lo tienta. Un 26% declara no comprar.
La percepción de los descuentos presenta diferencias: el 41% considera que existen buenas ofertas, el 55% interpreta el evento solo como una estrategia publicitaria y el 4% no responde.
En comunicación, el 47% percibe una cantidad de publicidad similar a otros años, el 32% declara haber recibido más y el 15% menos. Ante una pregunta general sobre publicidad recibida por correo, WhatsApp u otros canales, el 42% afirma abrirla o verla y el 58% no hacerlo. Este indicador es una declaración de los encuestados, no una tasa técnica de apertura.
Sobre los mensajes del Cyber, el 41% los considera similares, el 34% los encuentra excesivos, el 9% atractivos y el 8% innovadores o entretenidos.
En conjunto, el estudio ofrece dimensiones para planificar y evaluar acciones: la ocasión de consumo, la situación económica, el conocimiento de marca y la respuesta a la comunicación. Una aplicación para marketing es contrastar estas señales con datos propios de venta, navegación y experiencia de cliente. Así se puede examinar qué propuestas conectan con cada ocasión y en qué etapa del recorrido conviene concentrar la medición.
Fuentes