
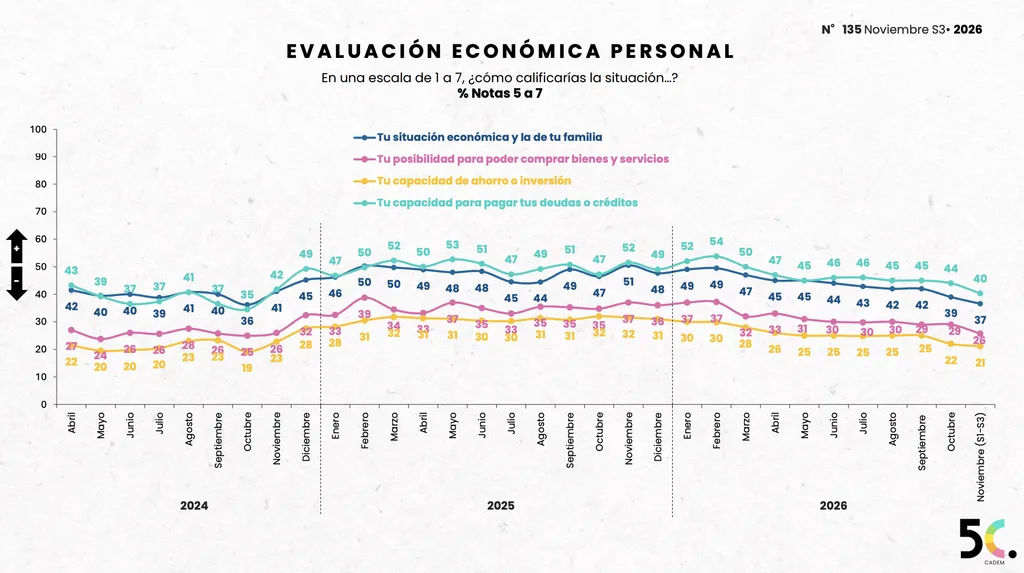
El estudio Cadem 5C N.º 135, correspondiente a la tercera semana de noviembre de 2026, sitúa la evaluación económica personal en 31%, frente al 34% de octubre. Este indicador promedia cuatro dimensiones: situación económica familiar, posibilidad de comprar, capacidad de ahorro o inversión y capacidad de pagar deudas.
La investigación también aborda el estado de ánimo, las marcas relevantes, el desempeño de seis campañas y las percepciones sobre emergencias. Se realizó el 16 de noviembre mediante una encuesta autoadministrada al panel Cadem Online, con 700 participantes mayores de 18 años de todas las regiones y niveles socioeconómicos. Utilizó cuotas y ponderaciones por variables demográficas; la ficha declara un margen de error de ±3,4 puntos porcentuales al 95% de confianza.
En el acumulado de noviembre hasta la tercera semana, 41% califica su estrés con notas 6 o 7 y 31% hace lo mismo con su felicidad. En octubre, esos indicadores alcanzaban 39% y 32%, respectivamente. Los sentimientos negativos llegan a 65% y los positivos a 33% en el acumulado de noviembre.
En la medición semanal, el cansancio es la emoción más mencionada, con 36%, seguido por optimismo (14%), tristeza (10%) y temor (9%). Felicidad y sentirse contento registran 6% cada uno; soledad, 5%; aburrimiento y enojo, 4% cada uno; inspiración, 3%, y energía, 2%.
Entre los temas propuestos por la encuesta, el paro de camioneros concentra 83% de las preferencias como asunto de la semana. Le siguen la suspensión de vuelos en Estados Unidos (7%) y los problemas de Microsoft (4%). En las mediciones anteriores habían encabezado la selección las lluvias y granizos, la caída de los fondos E, los temporales de primavera y la Teletón.
El informe incorpora además un ranking cultural. Entre 602 personas que habían visto alguna de las películas consultadas, El día después de mañana obtiene 17%; Guerra Mundial Z, Armagedón y Soy leyenda, 12% cada una. 2012 y Terminator registran 9%; No miren arriba y La guerra de los mundos, 7%; Mad Max, 6%, y La carretera, 2%.
Para la planificación de contenidos, estos resultados permiten considerar tanto el ánimo declarado como los referentes culturales de la audiencia. No establecen, por sí solos, qué tono publicitario generará una mejor respuesta.
La evaluación económica presenta diferencias entre sus componentes. En noviembre, 40% asigna notas de 5 a 7 a su capacidad de pagar deudas o créditos; 37%, a su situación económica familiar; 26%, a sus posibilidades de comprar bienes y servicios, y 21%, a su capacidad de ahorro o inversión.
En octubre, los mismos indicadores marcaban 44%, 39%, 29% y 22%, respectivamente. El promedio de noviembre, de 31%, es el menor registrado desde octubre de 2024, cuando alcanzó 29%.
Para las marcas, distinguir estas dimensiones ayuda a formular propuestas comerciales: la capacidad percibida para cumplir compromisos financieros no equivale a disponibilidad para nuevas compras. A su vez, los resultados permiten plantear pruebas de comunicación centradas en precio total, utilidad del producto y beneficios concretos.
El estudio mide evaluaciones personales. Por ello, su aplicación comercial consiste en complementar los datos de ventas y comportamiento de clientes con información sobre cómo las personas perciben su situación económica.
Lider encabeza las menciones espontáneas de marcas relevantes con 17%, seguido por Colun (12%), Soprole (10%), Entel (7%) y Coca-Cola (6%). El supermercado conserva el primer lugar, aunque registra menos menciones que el 9 de noviembre, cuando alcanzó 21%, y que el 2 de noviembre, cuando obtuvo 22%.
En publicidad que las personas recuerdan haber visto y les gustó, Lider obtiene 7%; WOM, 6%; Jumbo y Coca-Cola, 5% cada uno, y Falabella, 4%. La semana anterior había liderado Colun con 7%.
La evaluación guiada de campañas entrega otra perspectiva:
| Campaña | Declara haberla visto | Evaluación con notas 6 y 7 entre quienes la recuerdan |
|---|---|---|
| Falabella, Fpuntos | 57% | 42% |
| Jumbo, Puntos Cenco | 54% | 41% |
| Latam, Beneficios | 47% | 41% |
| Aramco, Proforce 97 | 36% | 35% |
| Caja Los Héroes, Crédito | 24% | 32% |
| Mitta, Beneficios | 12% | 42% |
Falabella presenta la mayor visibilidad y comparte con Mitta el mayor porcentaje de evaluación positiva. Mitta, en cambio, tiene la menor exposición declarada del grupo.
Esta diferencia permite separar dos preguntas de gestión: cuántas personas reconocen una campaña y cómo la evalúan quienes la recuerdan. Para decidir ajustes de medios o creatividad, corresponde revisar ambas dimensiones junto con los objetivos y resultados comerciales de cada campaña.
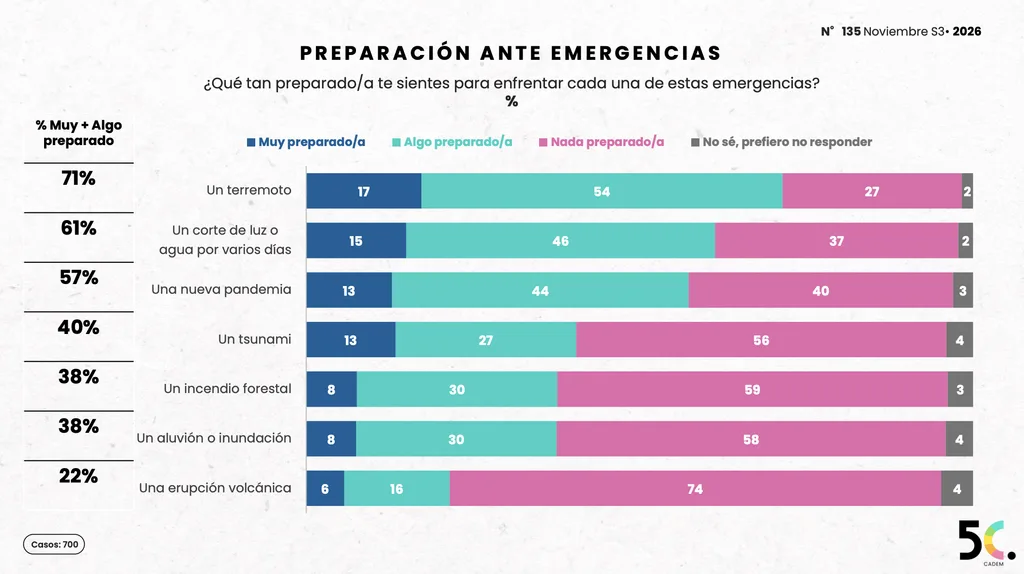
El 71% se siente muy o algo preparado para enfrentar un terremoto. La proporción llega a 61% ante cortes prolongados de luz o agua; 57% frente a una nueva pandemia; 40% ante un tsunami; 38% para incendios forestales y aluviones o inundaciones, y 22% para una erupción volcánica.
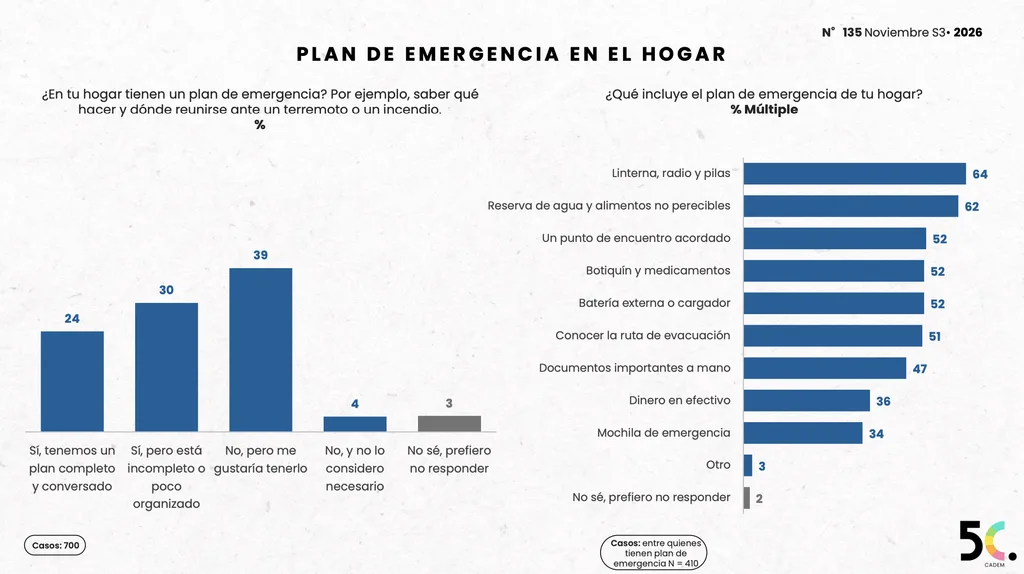
En organización del hogar, 24% declara tener un plan completo y conversado; 30%, uno incompleto o poco organizado; 39% no tiene, pero quisiera contar con él, y 4% no lo considera necesario.
Entre quienes declaran un plan, los elementos más mencionados son linterna, radio y pilas (64%), agua y alimentos no perecibles (62%). Punto de encuentro, botiquín y medicamentos, y batería externa alcanzan 52% cada uno. Les siguen conocer la evacuación (51%), documentos disponibles (47%), efectivo (36%) y mochila de emergencia (34%).
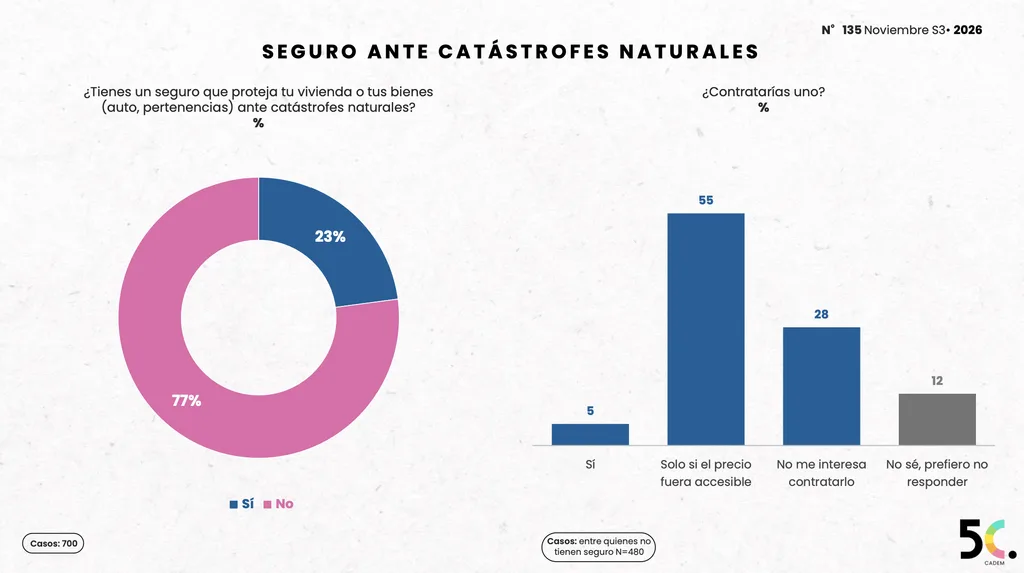
En seguros, 23% declara protección para su vivienda o bienes ante catástrofes y 77% señala no tenerla. Entre quienes no cuentan con cobertura, 5% contrataría una y 55% lo haría si el precio fuera accesible; 28% no está interesado y 12% no responde.
Para empresas de seguros, comercio y servicios, estas respuestas permiten explorar contenidos sobre preparación, condiciones de cobertura y alternativas de precio. La disposición condicionada al costo debe distinguirse de una decisión efectiva de contratación.
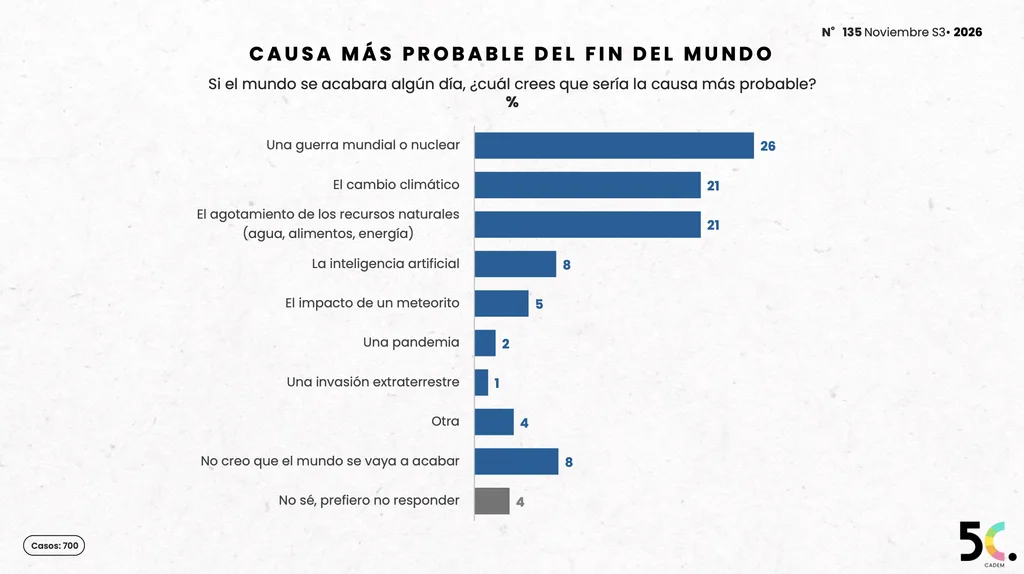
Ante una eventual causa del fin del mundo, 26% menciona una guerra mundial o nuclear; cambio climático y agotamiento de recursos reciben 21% cada uno. La inteligencia artificial alcanza 8%; un meteorito, 5%; una pandemia, 2%, y una invasión extraterrestre, 1%. Otro 8% no cree que el mundo vaya a acabarse.
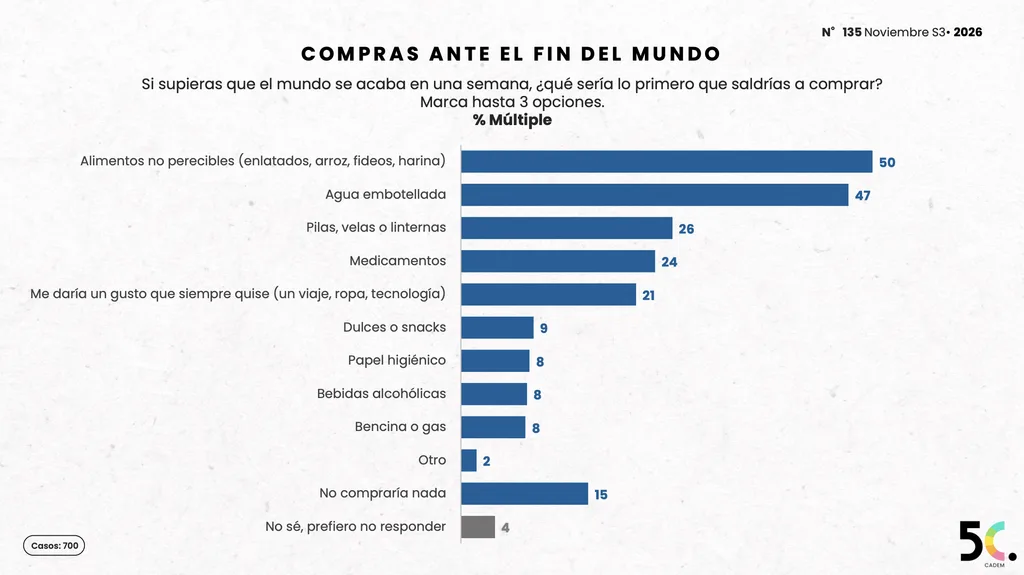
En el escenario hipotético de que ocurriera en una semana, 50% compraría alimentos no perecibles y 47%, agua. Pilas, velas o linternas obtienen 26%; medicamentos, 24%, y un gusto pendiente, 21%. Snacks alcanzan 9%; papel higiénico, alcohol y combustible, 8% cada uno. Un 15% no compraría nada.
Los vínculos también aparecen en las respuestas: 52% quisiera pasar esos días con sus hijos; 49%, con su pareja; 45%, con sus padres; 39%, con su mascota; 37%, con hermanos; 18%, con amigos, y 17%, con otros familiares. El hogar es el lugar preferido por 49%, seguido de entornos naturales como campo, bosque o montaña (24%). Playa y un destino pendiente obtienen 9% cada uno; la casa de familiares o amigos, 4%.
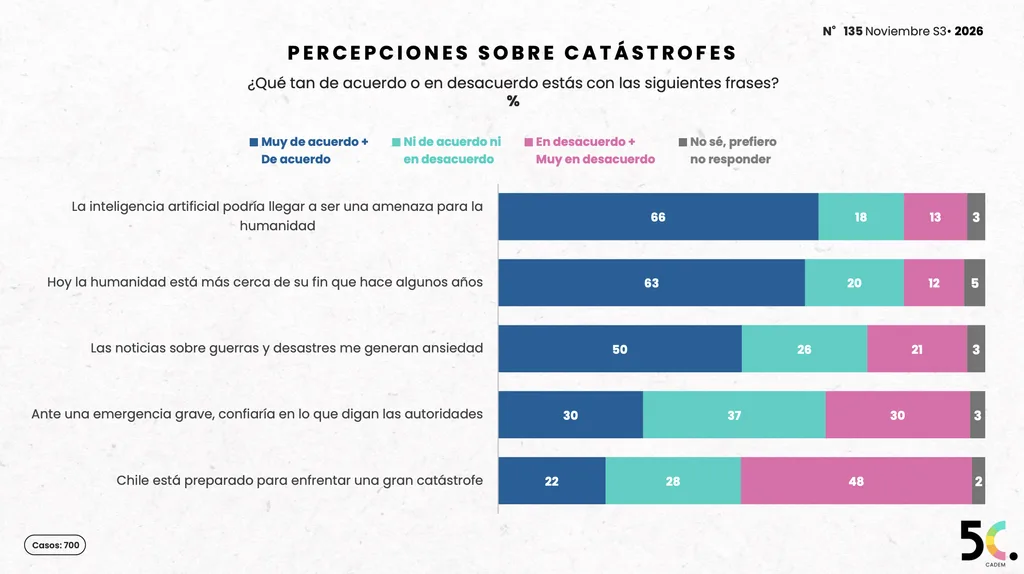
Finalmente, 66% está de acuerdo o muy de acuerdo con que la IA podría amenazar a la humanidad; 63% cree que esta se encuentra más cerca de su fin y 50% declara ansiedad ante noticias de guerras y desastres. Un 30% confiaría en las autoridades frente a una emergencia y 22% considera preparado a Chile para una gran catástrofe.
La aplicación estratégica de estos resultados pasa por convertirlos en hipótesis comprobables: evaluar mensajes de utilidad y precio, medir por separado exposición y valoración, y desarrollar información sobre protección del hogar. Las respuestas hipotéticas aportan contexto sobre prioridades declaradas; su traducción a decisiones comerciales requiere contrastarlas con conductas observadas.
Fuente: Cadem, estudio 5C N.º 135, noviembre, semana 3 de 2026, pp. 2–29.


Negocios
17/11/2026