
Los consumidores alrededor del mundo continúan adaptándose a un entorno económico que exige una mayor disciplina financiera y decisiones de gasto cada vez más conscientes. Los resultados del estudio Consumer Outlook 2027, elaborado por NielsenIQ (NIQ), empresa líder en inteligencia del consumidor, muestran que, a medida que los hogares ajustan prioridades, el valor percibido se convierte en un factor decisivo para determinar qué productos, servicios y experiencias merecen formar parte de su presupuesto.
Dentro de América Latina, Chile destaca como uno de los mercados donde esta transformación es más evidente. Los consumidores continúan reevaluando sus hábitos de compra, priorizando categorías esenciales y elevando las expectativas sobre lo que consideran una compra que realmente vale la pena.
A nivel global, los consumidores continúan enfrentando presiones relacionadas con el costo de vida y la incertidumbre económica. En América Latina, las principales preocupaciones siguen siendo el aumento de los precios de los alimentos (29%), el incremento de los servicios básicos (19%) y una posible desaceleración económica (17%).
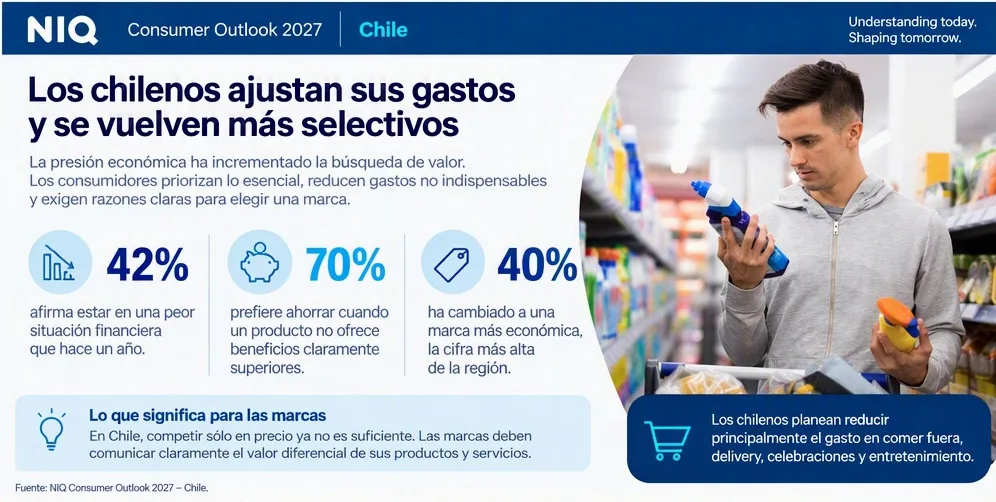
Chile refleja estas preocupaciones con especial intensidad. El 42% de los consumidores afirma encontrarse en una situación financiera peor que hace un año, el porcentaje más alto entre los principales mercados analizados en la región. En contraste, sólo 24% considera que su situación ha mejorado.
El estudio señala además que un 22% afirma estar preocupado por una recesión económica y el 20% por la seguridad laboral, sensaciones que pueden impactar en sus decisiones de compra para el próximo año.
Asimismo, solo el 7% de los consultados en Chile se declara “próspero”, la cifra más baja entre los principales países analizados en Latinoamérica. El 28% se categorizan como consumidores con perfil “luchador”, es decir, se ha visto afectado por inseguridad financiera; es la más alta. Otro 39% es “cauteloso”: no ha tenido impacto financiero, pero gasta con cautela.
Como resultado, los hogares están evaluando con mayor rigor cada decisión de compra y concentrando sus recursos en aquello que consideran realmente importante para su bienestar y calidad de vida. El porcentaje de chilenos que planea gastar menos en los próximos 12 meses lo hará evitando actividades específicas como: 54% comer fuera, 52% delivery de comida, 50% en festividades u ocasiones especiales, 49% en entretenimiento fuera de casa y 48% en electrodomésticos pequeños. Chile aparece como el país más restrictivo en 5 de las 6 categorías con mayor intención de recorte.
La búsqueda de valor se ha convertido en una de las principales características del consumidor chileno.
Mientras en América Latina el 64% de los consumidores afirma que prefiere ahorrar cuando un producto no ofrece beneficios claramente superiores, en Chile la cifra alcanza 70%, uno de los niveles más altos de la región.
Además, el 58% de los consumidores chilenos afirma que solo está dispuesto a gastar más cuando identifica una propuesta premium capaz de justificar claramente la inversión. Mientras que el 40% se ha cambiado a una marca más barata, la cifra más alta de la región.
Estos resultados muestran que las decisiones de compra están siendo cada vez más selectivas. Para las marcas, el desafío ya no consiste únicamente en competir por precio, sino en demostrar de manera tangible por qué un producto merece formar parte del presupuesto del consumidor.
Consumer Outlook 2027 apunta a un consumidor más selectivo, racional y enfocado en maximizar el valor de cada compra. La presión sobre los presupuestos continuará impulsando una evaluación rigurosa de categorías, marcas y beneficios, favoreciendo únicamente aquellas propuestas capaces de demostrar una contribución clara a las necesidades del hogar.
De cara a 2027, el crecimiento estará impulsado por marcas que logren justificar su lugar dentro de presupuestos cada vez más concentrados en prioridades esenciales y experiencias de alto valor percibido.
Acerca de Consumer Outlook 2027
Consumer Outlook 2027 es una investigación global de NIQ desarrollada a partir de las opiniones de más de 21,000 consumidores en 31 mercados y enriquecida con las capacidades de medición y análisis de comportamiento de compra de la compañía.
La encuesta fue realizada entre consumidores que participan regularmente en las decisiones de compra de sus hogares. Las muestras fueron estructuradas con cuotas de edad y género alineadas con datos censales de cada país para asegurar representatividad y solidez estadística.
El análisis integra información procedente de medición de retail, paneles de compradores, inteligencia digital, desempeño de categorías y otras fuentes de datos propietarias de NIQ, permitiendo comprender no sólo lo que los consumidores piensan y esperan, sino también cómo esos comportamientos se reflejan en las decisiones reales de compra.
Inteligencia Artificial
23/10/2026
Novedades socios
23/10/2026
Inteligencia Artificial
22/10/2026